Das Wichtigste in Kürze
Nach einem unverschuldeten Unfall wählen Sie den Kfz-Sachverständigen selbst aus. Diese freie Gutachterwahl folgt aus § 249 BGB: Der Schädiger schuldet die Wiederherstellung, und dazu gehören die Kosten der Schadenfeststellung. Die gegnerische Versicherung darf Ihnen einen Gutachter vorschlagen, aber nicht vorschreiben – dieses Recht müssen Sie nur kennen, um es zu nutzen.
Der Unterschied liegt in der Auftraggeberschaft. Ein unabhängiger Kfz-Gutachter wird von Ihnen beauftragt, ein Versicherungsgutachter vom Versicherer. Beide erstellen ein technisches Dokument über denselben Schaden – aber nur eines davon entsteht ohne wirtschaftliche Bindung an die Partei, die am Ende zahlt.
Was „unabhängiger Kfz-Gutachter" tatsächlich bedeutet
Der Begriff wird viel verwendet und selten erklärt. Unabhängig heißt nicht „besonders gründlich" oder „besonders erfahren" – das sind Eigenschaften, die ein Gutachter unabhängig von seinem Auftraggeber haben kann oder auch nicht. Unabhängig heißt: Es gibt keine wirtschaftliche Bindung an eine der beiden Seiten des Schadenfalls.
Das lässt sich nachprüfen. Fragen Sie, wer den Auftrag erteilt, wer das Honorar zahlt und ob das Büro Rahmenverträge mit Versicherern hat. Ein Sachverständiger, der einen erheblichen Teil seiner Aufträge von Versicherern bezieht, steht in einem anderen Verhältnis zu diesen Auftraggebern als einer, der ausschließlich für Geschädigte arbeitet. Das ist kein Vorwurf, sondern eine Tatsache über Anreize.
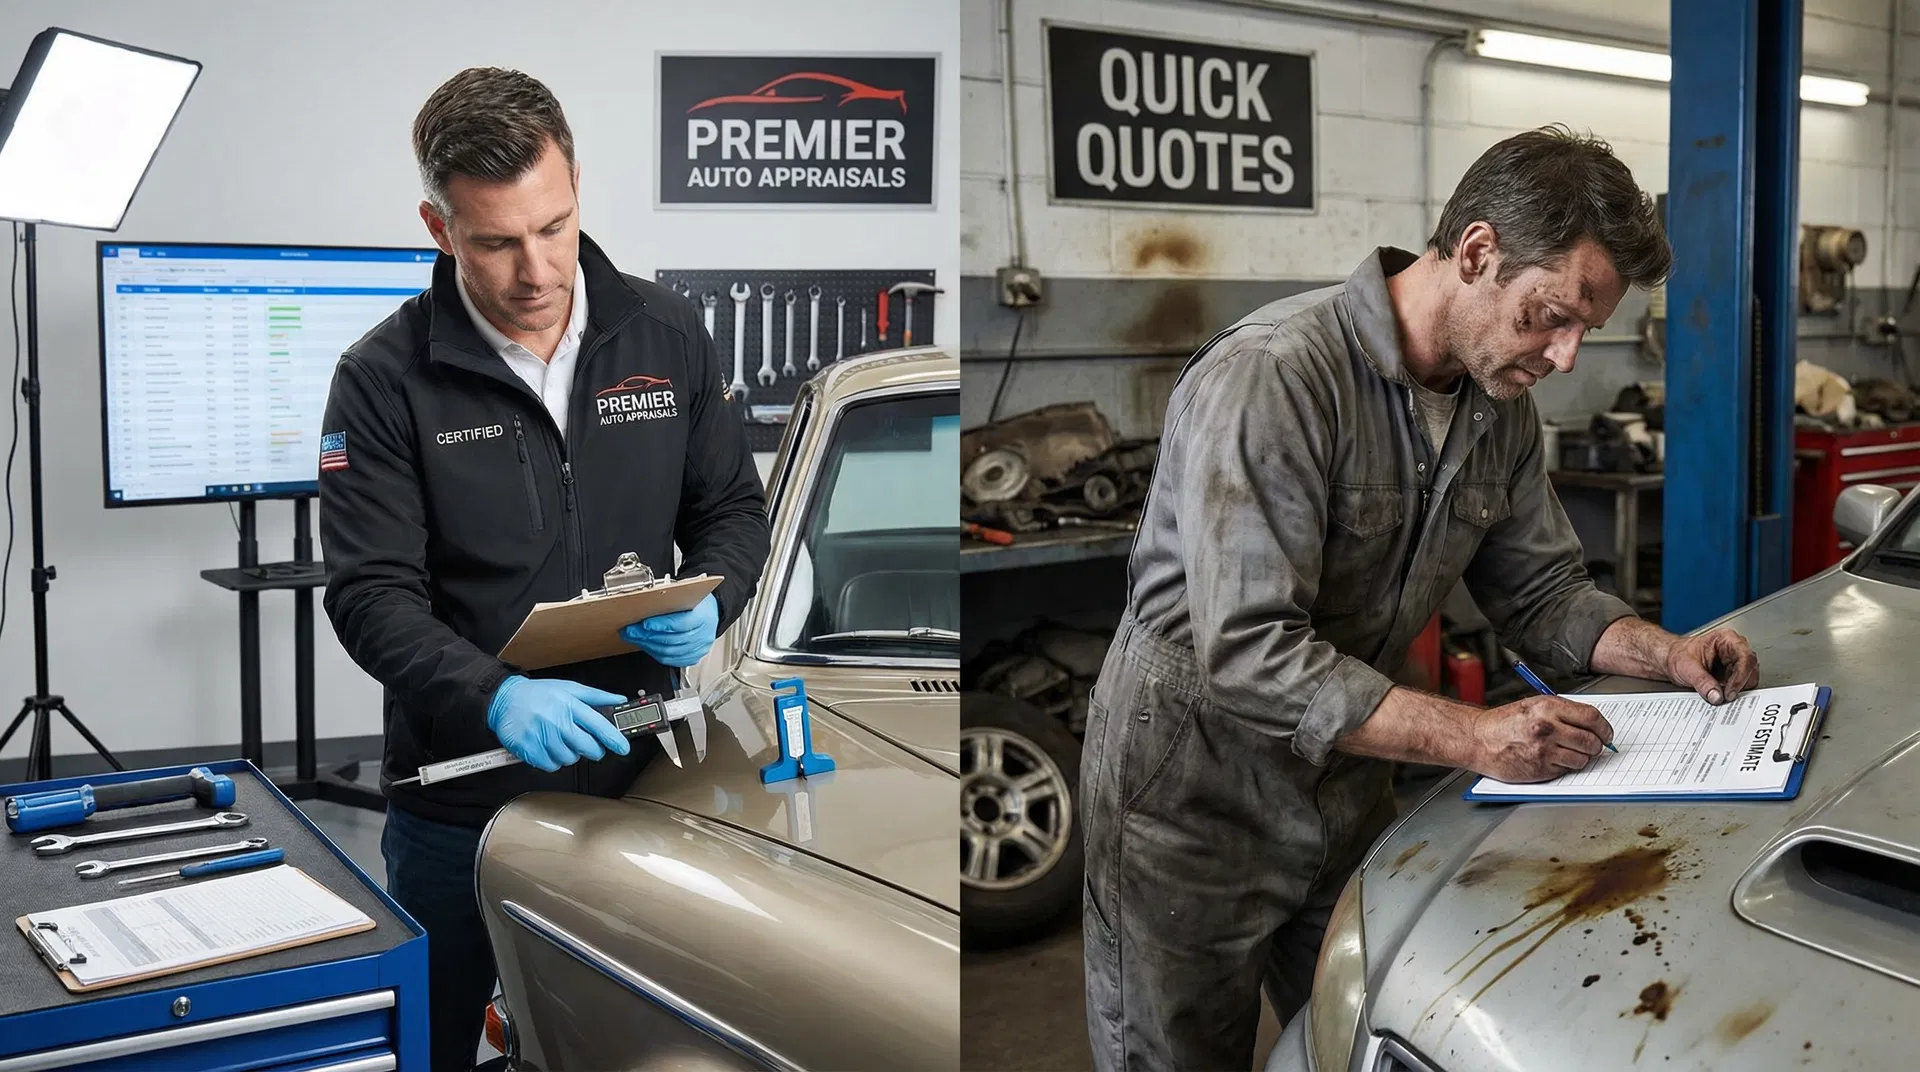
Ebenso wichtig ist die Trennung von Feststellung und Reparatur. Wer den Schaden bewertet und ihn anschließend selbst repariert, bewertet seinen eigenen künftigen Auftrag. Aus diesem Grund ist ein Kostenvoranschlag der Werkstatt etwas anderes als ein Gutachten – dazu weiter unten mehr.
Ein unabhängiges Gutachten ist übrigens kein Parteigutachten. Es dokumentiert den Schaden neutral und nachvollziehbar. Genau das macht es gegenüber der Versicherung verwertbar: Ein Dokument, das erkennbar auf ein Wunschergebnis hin geschrieben wurde, verliert seinen Wert in dem Moment, in dem die Gegenseite es prüft.
Warum die gegnerische Versicherung einen eigenen Gutachter schickt
Oft meldet sich die gegnerische Haftpflichtversicherung nach einem Autounfall innerhalb weniger Stunden und bietet an, die Abwicklung zu übernehmen und „ihren" Sachverständigen zu schicken. Das ist ein reguläres Vorgehen und zunächst kein Grund zur Empörung – die Versicherung darf das anbieten.
Sie sollten nur wissen, was Sie damit aufgeben. Der von der Versicherung beauftragte Gutachter hat einen Auftraggeber, und das sind nicht Sie. Sein Bericht geht an die Versicherung, die ihn in Auftrag gegeben hat. Rückfragen zum Umfang der erfassten Positionen führen Sie damit gegen ein Dokument, an dessen Entstehung Sie nicht beteiligt waren.
Typische Reibungspunkte sind nicht die offensichtlichen Blechschäden, sondern die Positionen, die kalkuliert werden müssen: die merkantile Wertminderung, die Dauer des Nutzungsausfalls, Verbringungs- und Verwertungskosten, bei älteren Fahrzeugen der Wiederbeschaffungs- und Restwert. Wer diese Positionen ermittelt, entscheidet über einen erheblichen Teil der Summe – und damit über das Geld, das am Ende bei Ihnen ankommt.
Versicherungsgutachter und unabhängiger Gutachter im Vergleich
| Ihr unabhängiger Gutachter | Versicherungsgutachter | |
|---|---|---|
| Auftraggeber | Sie als Geschädigter | die gegnerische Versicherung |
| Bericht geht an | Sie, auf Wunsch an Anwalt und Versicherung | die Versicherung |
| Wertminderung, Nutzungsausfall | werden ermittelt | werden nicht in jedem Fall ausgewiesen |
| Kosten bei Haftpflichtschaden | trägt die Gegenseite | trägt die Versicherung |
| Ihre Entscheidung | Sie beauftragen | Sie akzeptieren ein Angebot |
Beide sind Fachleute, und beide können ihr Handwerk beherrschen. Der Unterschied liegt nicht in der Qualifikation, sondern in der Frage, wer den Auftrag erteilt hat – und wer deshalb entscheidet, wie genau hingesehen wird.
Freie Gutachterwahl: die Rechtsgrundlage
Bei einem unverschuldeten Unfall richtet sich Ihr Anspruch nach § 249 BGB. Der Schädiger – vertreten durch seine Haftpflichtversicherung – schuldet den Zustand, der ohne das Schadenereignis bestünde. Zur Herstellung dieses Zustands gehört, den Schaden erst einmal festzustellen. Die Kosten eines Sachverständigen, den Sie zu diesem Zweck beauftragen, sind deshalb Teil des ersatzfähigen Schadens.
Daraus folgt der praktische Kern: Sie beauftragen, die Gegenseite zahlt. Ein Anruf der Versicherung ändert daran nichts, auch dann nicht, wenn er freundlich und hilfsbereit klingt. Sie müssen den vorgeschlagenen Gutachter nicht akzeptieren und keine Begründung liefern, wenn Sie einen eigenen beauftragen.
Die rechtliche Durchsetzung Ihrer Ansprüche ist davon zu trennen. Das Gutachten liefert die belastbare technische Grundlage – die anwaltliche Vertretung gegenüber der Versicherung übernimmt ein Fachanwalt für Verkehrsrecht. Ein Sachverständiger, der Ihnen anbietet, Ihre Ansprüche durchzusetzen, verspricht etwas, das er nicht leisten darf.
Wo die freie Gutachterwahl an Grenzen stößt
Drei Fälle sollten Sie kennen, bevor Sie einen Gutachter beauftragen:
Kaskoschäden. Wenn Sie den Schaden über Ihre eigene Kaskoversicherung abrechnen, gelten die Versicherungsbedingungen Ihres Vertrags. In der Regel beauftragt der Versicherer dort den Sachverständigen selbst. Das ist kein Haftpflichtfall und folgt nicht § 249 BGB.
Mithaftung. Steht eine Teilschuld im Raum, werden auch die Gutachterkosten nur in Höhe der gegnerischen Haftungsquote erstattet. Der Rest bleibt bei Ihnen. Das ist ein Argument für ein Gutachten, nicht dagegen: Die Quote entscheidet sich an der Beweislage, und die Bewertung der Schäden bleibt die Grundlage jeder Regulierung. Wissen sollten Sie es trotzdem vorher.
Bagatellschäden. Bei sehr kleinen Schäden erkennen Gerichte die Gutachterkosten nicht als erforderlich an. Die Grenze wird uneinheitlich gezogen, häufig in der Größenordnung von rund 750 Euro. Ob Ihr Schaden darunter liegt, lässt sich am Unfallort selten sicher beurteilen: Was nach einem Kratzer aussieht, kann ein verzogener Träger oder ein beschädigter Sensor sein. Eine kurze Einschätzung vorab kostet nichts und klärt die Frage, bevor Sie eine Entscheidung treffen. Ausführlich behandelt das die Checkliste, wann ein Gutachter nötig ist.
Gutachten oder Kostenvoranschlag
Ein Kostenvoranschlag beziffert, was eine Reparatur kosten würde. Ein Unfallgutachten stellt darüber hinaus fest, was der Schaden insgesamt bedeutet. Der Unterschied ist kein gradueller, sondern ein inhaltlicher:
| Unfallgutachten | Kostenvoranschlag | |
|---|---|---|
| Reparaturkosten | kalkuliert nach Herstellervorgaben | kalkuliert |
| Merkantile Wertminderung | wird ermittelt | nicht enthalten |
| Reparaturdauer / Nutzungsausfall | wird ermittelt | nicht enthalten |
| Wiederbeschaffungs- und Restwert | bei Totalschaden ermittelt | nicht enthalten |
| Beweissicherung mit Lichtbildern | Bestandteil | nicht vorgesehen |
| Erstellt von | Sachverständigem ohne Reparaturinteresse | Betrieb, der die Reparatur ausführen möchte |
Die Positionen, die im Kostenvoranschlag fehlen, sind keine Randgrößen. Die Wertminderung kann bei einem jüngeren Fahrzeug im vierstelligen Bereich liegen, der Nutzungsausfall summiert sich über die Reparaturdauer. Der Vergleich im Detail steht im Artikel Unfallgutachten vs. Kostenvoranschlag.
Was ein unabhängiges Gutachten kostet
Das Honorar eines Kfz-Sachverständigen richtet sich üblicherweise nach der ermittelten Schadenhöhe, nicht nach dem Zeitaufwand. Diese Staffelung ist Branchenstandard und sorgt dafür, dass ein kleiner Schaden kein großes Honorar auslöst. Die Kosten eines Gutachtens stehen damit in einem festen Verhältnis zum Fall.
Bei einem unverschuldeten Haftpflichtschaden oberhalb der Bagatellgrenze tragen Sie diese Kosten nicht: Sie gehören zum ersatzfähigen Schaden und werden von der gegnerischen Versicherung erstattet. Vorsicht ist bei zwei Konstellationen geboten – bei einer Abtretung, die Sie unterschreiben sollen, ohne dass die Kostenfrage geklärt ist, und bei Honoraren, die erkennbar über dem Üblichen liegen. Beides sollte vor der Beauftragung besprochen sein, nicht danach.
So beauftragen Sie Ihren eigenen Kfz-Sachverständigen
- Vorab klären. Schildern Sie den Hergang und den sichtbaren Schaden. Daraus ergibt sich, ob ein vollständiges Gutachten sinnvoll und erstattungsfähig ist oder ob eine kleinere Lösung genügt.
- Besichtigung. Der Sachverständige begutachtet das Fahrzeug – an Ihrer Adresse, am Arbeitsplatz oder in der Werkstatt. Erfasst werden nicht nur die sichtbaren Schäden, sondern auch Struktur, Elektronik und Assistenzsysteme, die bei modernen Fahrzeugen häufig mitbetroffen sind.
- Gutachten und Versand. Das fertige Gutachten geht an Sie und auf Ihren Wunsch an die regulierende Versicherung sowie an Ihren Anwalt. Rückfragen zur Kalkulation und zu den Reparaturkosten beantwortet der Sachverständige fachlich; die Verhandlung mit dem Versicherer führt Ihr Anwalt.
Wichtig ist der Zeitpunkt: Die Beweissicherung wird schwieriger, sobald das Fahrzeug bewegt, gereinigt oder repariert wurde. Wer erst nach der Reparatur an ein Gutachten denkt, kann die entscheidenden Positionen nicht mehr belegen.
Wer hier schreibt
Dieses Büro wird von Kevin Peltzer geführt, zertifizierter Kfz-Sachverständiger, gelernter Kfz-Mechatroniker und Mitglied im Deutschen Gutachter- und Sachverständigenverband. Die Begutachtung erfolgt persönlich, nicht über wechselnde Subunternehmer.
Unser Besichtigungszentrum liegt an der Neusser Straße 111 in Jüchen. Von dort arbeiten wir im Rhein-Kreis Neuss – unter anderem in Grevenbroich, Neuss, Korschenbroich, Rommerskirchen und Mönchengladbach. Wenn Ihr Schaden außerhalb dieses Gebiets liegt, sagen wir Ihnen das offen und nennen Ihnen einen Ansprechpartner in Ihrer Nähe.
Häufige Fragen
Muss ich den Gutachter der gegnerischen Versicherung akzeptieren?
Nein. Bei einem unverschuldeten Haftpflichtschaden wählen Sie den Sachverständigen selbst. Sie können den vorgeschlagenen Gutachter ablehnen, ohne dies zu begründen.
Kann mir die Versicherung einen Gutachter vorschreiben?
Nein. Sie darf einen vorschlagen. Verbindlich ist der Vorschlag nicht, auch nicht nach einem Telefonat, in dem von einer „schnellen und unkomplizierten Abwicklung" die Rede war.
Wer zahlt den unabhängigen Gutachter?
Bei einem unverschuldeten Unfall die Haftpflichtversicherung des Verursachers, weil die Kosten der Schadenfeststellung zum ersatzfähigen Schaden gehören. Bei Mithaftung anteilig, bei Kaskoschäden nach den Bedingungen Ihres Vertrags.
Kann ich auch nachträglich noch einen eigenen Gutachter beauftragen?
Grundsätzlich ja, solange der Schaden noch dokumentierbar ist. Nach einer abgeschlossenen Reparatur lassen sich viele Positionen nicht mehr feststellen – je früher die Besichtigung, desto belastbarer das Ergebnis.
Was tun, wenn ich mit dem Gutachten der Versicherung nicht einverstanden bin?
Lassen Sie den Schaden von einem eigenen Sachverständigen bewerten. Liegen zwei Gutachten mit abweichendem Ergebnis vor, ist das die Grundlage, auf der Ihr Anwalt die Differenz gegenüber der Versicherung geltend macht.
Was kostet ein unabhängiger Gutachter?
Das Honorar folgt der Schadenshöhe. Für Sie als Geschädigten eines unverschuldeten Unfalls sind die Gutachterkosten Teil des Schadensersatzes – die Rechnung geht an die gegnerische Versicherung, nicht an Sie.
Kann ich nach einem Unfall jeden Gutachter nehmen?
In der Regel ja, solange er fachlich geeignet und nicht an der Reparatur beteiligt ist. Sinnvoll ist ein Kfz-Sachverständiger in erreichbarer Nähe: Die Besichtigung sollte zeitnah stattfinden, und ein kurzfristiger Termin ist bei kurzen Wegen einfacher zu bekommen.
Muss ein Kfz-Gutachter öffentlich bestellt und vereidigt sein?
Nein, das ist keine Voraussetzung für die Erstellung eines Schadengutachtens. Die öffentliche Bestellung durch eine Industrie- und Handelskammer ist eine zusätzliche Qualifikationsstufe, die vor allem für Gerichtsgutachten Bedeutung hat. Für die Schadenregulierung nach einem Verkehrsunfall kommt es auf die fachliche Qualifikation und die Unabhängigkeit des Sachverständigen an – worauf Sie dabei achten können, steht in unserem Ratgeber zur Gutachterwahl.