Der Schock nach dem Unfall in NRW: Ein Leitfaden für Ihre Rechte
Ein Verkehrsunfall ist immer ein Schock. Die Gedanken rasen, Adrenalin durchflutet den Körper. Doch gerade in dieser Stresssituation ist es entscheidend, einen kühlen Kopf zu bewahren und die richtigen Schritte einzuleiten. Besonders in den verkehrsreichen Gebieten von Nordrhein-Westfalen, wie rund um Jüchen, Grevenbroich und Neuss oder auf den viel befahrenen Autobahnen wie der A 46 und A 57, ist das Risiko, in einen unverschuldeten Unfall verwickelt zu werden, allgegenwärtig. Wenn es passiert, stehen Sie als Geschädigter plötzlich einer komplexen Situation gegenüber, in der es um Ihr Geld und Ihre Rechte geht. Die gegnerische Versicherung wird schnell auf den Plan treten, doch sie prüft den Schaden aus ihrer eigenen Sicht. Genau deshalb ist es unerlässlich, dass Sie Ihre Rechte bei einem Haftpflichtschaden genau kennen. Dieser umfassende Ratgeber von Fahrzeugcheck.NRW, Ihrem Kfz-Sachverständigen im Rhein-Kreis Neuss, führt Sie Schritt für Schritt durch den Prozess und zeigt Ihnen, was die Versicherung des Unfallverursachers wirklich zahlen muss.
Was genau ist ein Haftpflichtschaden?
Bevor wir in die Details Ihrer Ansprüche eintauchen, ist eine klare Abgrenzung wichtig. Ein Haftpflichtschaden liegt vor, wenn ein anderer für Ihren Schaden haftet. Im Kontext des Straßenverkehrs bedeutet das: Ein anderer Verkehrsteilnehmer hat den Unfall verursacht, und Sie sind der Geschädigte. In diesem Fall ist die Kfz-Haftpflichtversicherung des Verursachers gesetzlich dazu verpflichtet, für den gesamten Schaden aufzukommen, den Sie erlitten haben. Dies ist in § 249 des Bürgerlichen Gesetzbuches (BGB) verankert, der besagt, dass der Schädiger den Zustand wiederherstellen muss, der ohne das schädigende Ereignis bestehen würde. Davon abzugrenzen ist der Kaskoschaden, bei dem Ihre eigene Versicherung für Schäden an Ihrem Fahrzeug aufkommt, die Sie entweder selbst verursacht haben (Vollkasko) oder die durch äußere Einflüsse wie Sturm, Hagel oder Diebstahl entstanden sind (Teilkasko).
Die freie Gutachterwahl: Ihr gutes Recht nach einem Unfall
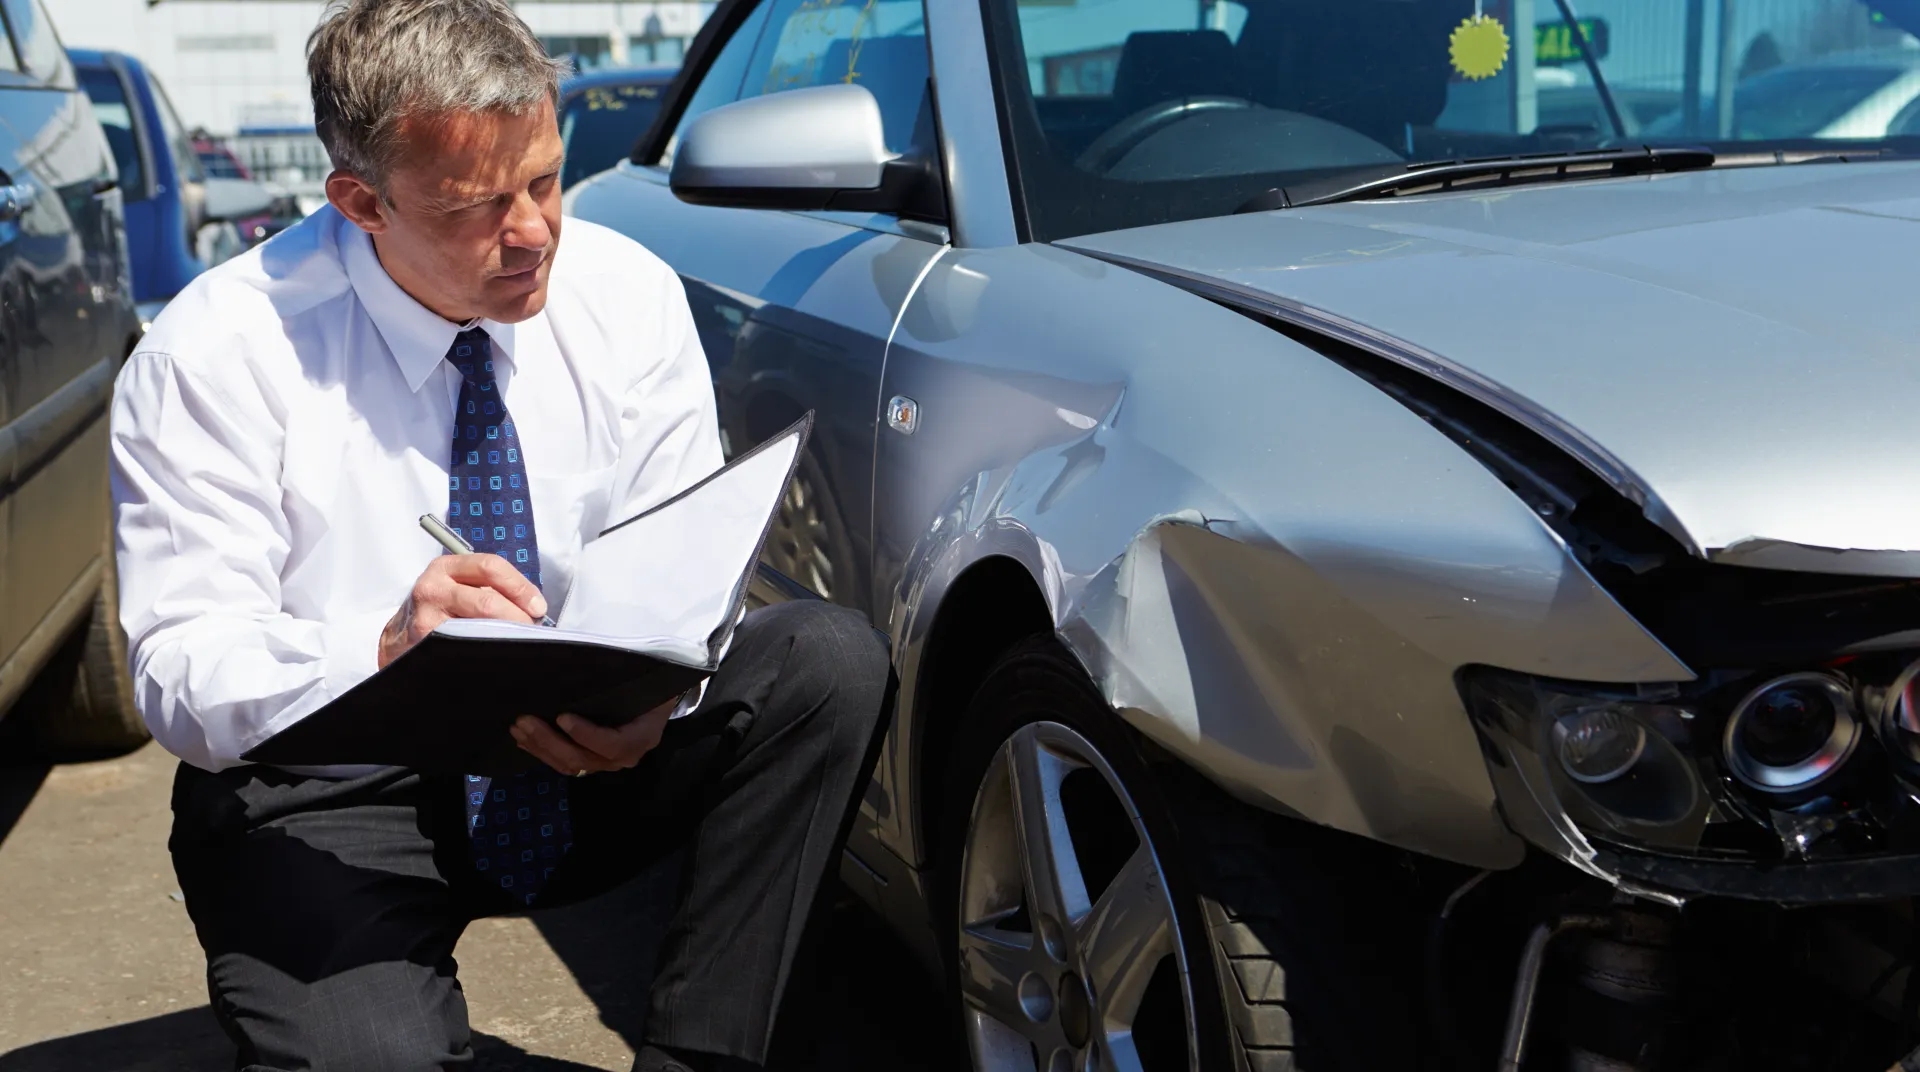
Eines der wichtigsten Rechte, das Sie als Geschädigter haben, ist das Recht auf einen freien und unabhängigen Kfz-Sachverständigen Ihrer Wahl. Die gegnerische Versicherung bietet Ihnen möglicherweise an, schnell und unkompliziert einen eigenen Gutachter zu schicken. Dieses Angebot sollten Sie jedoch mit Vorsicht genießen.
Wichtiger Hinweis: Der von der Versicherung geschickte Gutachter arbeitet in deren Auftrag. Ein unabhängiger Sachverständiger wie Kevin Peltzer von Fahrzeugcheck.NRW wird dagegen von Ihnen beauftragt, nicht von der Versicherung, und arbeitet weisungsfrei nach technischem Befund. Er ermittelt objektiv und neutral den gesamten Schaden – Reparaturkosten, Wertminderung, Reparatur- oder Wiederbeschaffungsdauer und Nutzungsausfallklasse.
Zahlreiche Urteile des Bundesgerichtshofs (BGH) haben dieses Recht immer wieder bestätigt. Bei einem unverschuldeten Unfall muss die gegnerische Versicherung die Kosten für das von Ihnen beauftragte Gutachten übernehmen, sofern es sich nicht um einen reinen Bagatellschaden handelt (Faustregel: unter rund 750 Euro; eine feste gesetzliche Grenze gibt es nicht). Lassen Sie sich also nicht unter Druck setzen. Bestehen Sie auf Ihr Recht, den Gutachter Ihres Vertrauens zu wählen. Es ist die Grundlage für eine faire und vollständige Schadensregulierung.
Ihre Schadensersatzpositionen im Detail: Was die Versicherung zahlen muss
Nach einem unverschuldeten Unfall haben Sie Anspruch auf eine Vielzahl von Schadensersatzleistungen, die weit über die reinen Reparaturkosten hinausgehen. Einige dieser Positionen sind bei der Regulierung häufig strittig oder werden leicht übersehen. Wir schlüsseln für Sie detailliert auf, was Ihnen zusteht.
Reparaturkosten: Konkrete oder fiktive Abrechnung?
Die offensichtlichste Position sind die Kosten für die Instandsetzung Ihres Fahrzeugs. Hier haben Sie grundsätzlich zwei Möglichkeiten:
- Konkrete Abrechnung: Sie lassen Ihr Fahrzeug in einer Werkstatt Ihrer Wahl reparieren und reichen die Rechnung bei der gegnerischen Versicherung ein. Diese erstattet Ihnen dann die vollen Kosten inklusive Mehrwertsteuer.
- Fiktive Abrechnung: Sie entscheiden sich, das Fahrzeug (vorerst) nicht oder nur teilweise reparieren zu lassen und sich den Schaden auf Basis des Sachverständigengutachtens auszahlen zu lassen. In diesem Fall erstattet die Versicherung die im Gutachten ausgewiesenen Netto-Reparaturkosten, also ohne die Mehrwertsteuer. Diese Option bietet Ihnen Flexibilität, hat aber auch Tücken – etwa beim Ersatz der Mehrwertsteuer; rechtliche Fragen dazu klärt ein Fachanwalt für Verkehrsrecht.
Ein typischer Fall: Ein Auto wird auf einem Supermarktparkplatz in Neuss angefahren. Die gegnerische Versicherung bietet an, den Schaden nach Fotos zu schätzen – auf 800 Euro. Ein Sachverständigengutachten ergibt dagegen einen Schaden von 2.500 Euro, weil tragende Teile betroffen sind, die auf den Fotos nicht zu sehen sind. Ohne unabhängiges Gutachten blieben in diesem Beispiel 1.700 Euro des Schadens unberücksichtigt.
Die merkantile Wertminderung: Ein oft vergessener Anspruch
Selbst wenn Ihr Fahrzeug nach dem neuesten Stand der Technik perfekt repariert wurde, bleibt es ein Unfallwagen. Dieser Makel führt bei einem späteren Verkauf unweigerlich zu einem geringeren Erlös. Diesen finanziellen Nachteil nennt man merkantile Wertminderung, und sie steht Ihnen als Ausgleich zu. Die Höhe der Wertminderung wird vom Sachverständigen im Gutachten nachvollziehbar berechnet und hängt von Faktoren wie Fahrzeugalter, Laufleistung, Schadenshöhe und Marktgegebenheiten ab. Gerade bei älteren Fahrzeugen ist sie bei der Regulierung häufig strittig. Doch auch ein gepflegter, fünf Jahre alter Wagen mit 80.000 km kann nach einem erheblichen Heckschaden eine Wertminderung von über 1.000 Euro aufweisen. Umfassende Informationen zur richtigen Vorgehensweise direkt nach einem Crash finden Sie auch in unserem Unfallratgeber für Ratingen.
Mietwagen oder Nutzungsausfall: Mobil bleiben nach dem Crash
Wenn Ihr Fahrzeug unfallbedingt ausfällt, sind Sie in Ihrer Mobilität stark eingeschränkt. Für diesen Fall gibt es zwei Ausgleichsmöglichkeiten: einen Mietwagen oder die von der Rechtsprechung entwickelte Nutzungsausfallentschädigung.
Anspruch auf einen Mietwagen haben Sie für die Dauer der Reparatur oder, im Falle eines Totalschadens, für die im Gutachten ausgewiesene Zeit zur Wiederbeschaffung eines neuen Fahrzeugs. Wichtig ist hierbei: Sie dürfen ein gleichwertiges Fahrzeug anmieten. Die Versicherung zieht dann in der Regel einen Anteil für ersparte Eigenaufwendungen ab; mieten Sie eine Klasse niedriger, entfällt dieser Abzug meist. Achten Sie außerdem auf einen ortsüblichen Tarif – überhöhte Mietpreise kürzt die Versicherung. Wenn Sie sich unsicher sind, welche Ansprüche Sie haben, lesen Sie unseren detaillierten Ratgeber zum Thema Mietwagen nach einem Unfall in NRW.
Alternativ können Sie auf einen Mietwagen verzichten und stattdessen eine Nutzungsausfallentschädigung geltend machen. Dies ist eine pauschale Geldentschädigung für jeden Tag, an dem Ihnen Ihr Fahrzeug nicht zur Verfügung steht. Die Höhe richtet sich nach dem jeweiligen Fahrzeugmodell und wird in verschiedene Klassen eingeteilt. Ein Sachverständiger ordnet Ihr Fahrzeug in die korrekte Gruppe ein.
| Gruppe | Beispiele (nur zur Orientierung) | Entschädigung pro Tag (€, Richtwert) |
|---|---|---|
| A | Kleinwagen (z.B. VW up!) | 23 € |
| B | Kleinwagen (z.B. VW Polo) | 29 € |
| C | Kompaktklasse (z.B. VW Golf) | 35 € |
| D | Mittelklasse (z.B. VW Passat) | 38 € |
| E | Mittelklasse (z.B. Audi A4) | 43 € |
| F | Obere Mittelklasse (z.B. Audi A6) | 50 € |
| G | Oberklasse (z.B. BMW 7er) | 59 € |
| H | Oberklasse (z.B. Mercedes S-Klasse) | 65 € |
| J | Sportwagen | 79 € |
| K | Sportwagen (hochpreisig) | 119 € |
| L | Luxusklasse | 175 € |
Kosten für den Sachverständigen: Wer zahlt das Gutachten?
Wie bereits erwähnt, haben Sie das Recht auf einen freien Gutachter. Die Kosten hierfür muss die gegnerische Versicherung im Haftpflichtfall vollständig tragen. Dies ist ein entscheidender Punkt, denn ein qualifiziertes Gutachten ist die belastbare Grundlage für die Regulierung aller weiteren Schadenspositionen. Es dokumentiert nicht nur die Schadenshöhe, sondern auch die Wertminderung, den Restwert, die voraussichtliche Reparaturdauer und die Nutzungsausfallklasse. Ausnahmen sind eine Mithaftung – dann werden die Kosten nur anteilig erstattet – und die sogenannte Bagatellschadengrenze. Liegt der Schaden offensichtlich unter rund 750 Euro (Faustregel, keine gesetzliche Grenze), kann die Versicherung die Übernahme der Gutachterkosten verweigern. In einem solchen Fall reicht oft ein Kostenvoranschlag einer Werkstatt. Doch die Abgrenzung ist für einen Laien oft schwierig. Ein vermeintlicher Kratzer kann sich als teurer Schaden an einem Sensor entpuppen. Deshalb ist die Unterscheidung zwischen einem Unfallgutachten und einem Kostenvoranschlag so wichtig, um finanzielle Nachteile zu vermeiden.
Schmerzensgeld: Ein Ausgleich für Ihr Leid
Wurden Sie bei dem Unfall körperlich verletzt, haben Sie zusätzlich zu den Sachschäden Anspruch auf Schmerzensgeld. Dieses soll einen Ausgleich für die erlittenen körperlichen und seelischen Schmerzen schaffen. Die Höhe des Schmerzensgeldes ist eine Einzelfallentscheidung und hängt von der Schwere der Verletzungen, der Dauer der Arbeitsunfähigkeit und möglichen Folgeschäden ab. Ein typisches Schleudertrauma kann beispielsweise mit einigen hundert Euro entschädigt werden, während schwere Verletzungen mit dauerhaften Beeinträchtigungen zu fünf- oder sechsstelligen Beträgen führen können. Zur Orientierung dienen sogenannte Schmerzensgeldtabellen, die Urteile aus der Vergangenheit zusammenfassen. Eine lückenlose ärztliche Dokumentation aller Verletzungen und Beschwerden von Anfang an ist hierbei unerlässlich für die spätere Durchsetzung.
Weitere Schadenspositionen: Anwaltskosten, Unkostenpauschale & Co.
Neben den großen Posten gibt es eine Reihe kleinerer Ansprüche, die sich summieren und die Sie nicht verschenken sollten:
- Rechtsanwaltskosten: Sie haben das Recht, sich von Anfang an von einem Fachanwalt für Verkehrsrecht vertreten zu lassen. Die Kosten dafür muss die gegnerische Versicherung bei einem unverschuldeten Unfall vollständig übernehmen.
- Unkostenpauschale: Für Ihre Aufwände wie Telefonate, Porto und Fahrten steht Ihnen eine Pauschale von ca. 25-30 Euro zu, ohne dass Sie einzelne Nachweise erbringen müssen.
- Abschleppkosten: Muss Ihr Fahrzeug von der Unfallstelle abgeschleppt werden, sind diese Kosten ebenfalls von der gegnerischen Versicherung zu tragen.
- An- und Abmeldekosten: Bei einem Totalschaden werden auch die Gebühren für die Abmeldung des alten und die Anmeldung des neuen Fahrzeugs erstattet.
- Schäden an persönlichen Gegenständen: Wurde bei dem Unfall Ihre Brille, Ihr Laptop oder Kleidung beschädigt, ist auch dieser Schaden zu ersetzen.
Unfall-Hotspots in der Region: Wo es in NRW häufig kracht
Nordrhein-Westfalen ist das bevölkerungsreichste Bundesland mit einem extrem dichten Verkehrsnetz. Die Unfallzahlen sind entsprechend hoch. Laut der offiziellen Verkehrsunfallbilanz des Landes NRW ereigneten sich im Jahr 2024 insgesamt 643.335 Verkehrsunfälle. Das ist ein leichter Anstieg von 0,3 % im Vergleich zum Vorjahr. Besonders alarmierend ist der Anstieg der Getöteten um 7,8 % auf 485 Personen. [1]
Gerade entlang der Rheinschiene und im Rhein-Kreis Neuss gibt es bekannte Unfallschwerpunkte. Als Kfz-Sachverständiger in Jüchen begutachten wir auch Unfallschäden aus dem Berufsverkehr Richtung Mönchengladbach, Neuss oder Düsseldorf. Die B 59 durch das Jüchener Stadtgebiet sowie die A 46 zwischen Mönchengladbach und Düsseldorf und die A 57 bei Neuss gehören zu den viel befahrenen Strecken der Region. Ein kurzer Moment der Unachtsamkeit im Stau oder bei einer der vielen Baustellen im Rhein-Kreis Neuss genügt oft, um einen folgenschweren Auffahrunfall auszulösen.
Typische Kürzungsmuster der Versicherungen und was dagegen hilft
Bei der Regulierung werden einzelne Positionen häufig gekürzt. Seien Sie aufmerksam, wenn Sie mit folgenden Argumenten konfrontiert werden:
- Verweis auf Partnerwerkstätten: Die Versicherung empfiehlt Ihnen möglicherweise eine Partnerwerkstatt. Sie haben jedoch das Recht auf freie Werkstattwahl und können Ihr Fahrzeug in der Werkstatt Ihres Vertrauens reparieren lassen.
- Kürzung von Stundenverrechnungssätzen: Oft werden die von Markenwerkstätten angesetzten Stundenlöhne als "überhöht" bezeichnet und gekürzt. Bei fiktiver Abrechnung hängt die Zulässigkeit einer solchen Kürzung vor allem vom Fahrzeugalter und der bisherigen Wartung in einer Markenwerkstatt ab; ein Gutachten weist die kalkulierten Stundensätze nachvollziehbar aus.
- Höhere Restwertangebote: Besonders bei Totalschäden legt die Versicherung mitunter ein höheres Restwertangebot eines Aufkäufers vor, etwa aus einer Restwertbörse im Internet; ein höherer Restwert senkt den Betrag, den sie auszahlt. Verkaufen Sie das Fahrzeug zu dem im Gutachten ermittelten Restwert, dürfen Sie sich grundsätzlich auf das Gutachten verlassen – es sei denn, die Versicherung legt Ihnen vorher ein höheres, ohne Weiteres zugängliches Angebot vor.
- Ablehnung der Wertminderung: Bei Fahrzeugen, die älter als fünf Jahre sind oder mehr als 100.000 km gelaufen haben, wird die Wertminderung mitunter pauschal abgelehnt. Ein erfahrener Sachverständiger kann jedoch auch hier eine Wertminderung ermitteln und begründen, beispielsweise bei einem besonders gepflegten Oldtimer, dessen Bewertung eine spezielle Expertise erfordert.
Gegen solche Kürzungen hilft es, von Beginn an einen unabhängigen Kfz-Sachverständigen und einen Fachanwalt für Verkehrsrecht zu beauftragen. Der Sachverständige dokumentiert den Schaden unabhängig und nachvollziehbar, der Anwalt vertritt Ihre Interessen gegenüber der Versicherung. Ein detailliertes Gutachten setzt pauschalen Behauptungen konkrete Befunde entgegen und ist die belastbare Grundlage für die Verhandlungen mit der Versicherung oder, falls nötig, für ein Gerichtsverfahren. Zögern Sie daher nicht, diese Unterstützung in Anspruch zu nehmen – es ist Ihr gutes Recht und eine wichtige Grundlage für eine faire und vollständige Regulierung.
Checkliste: Ihre Rechte nach einem Haftpflichtschaden
Zur schnellen Übersicht haben wir die wichtigsten Punkte für Sie in einer Checkliste zusammengefasst:
- Unfallstelle sichern und Erste Hilfe leisten.
- Polizei rufen (besonders bei Verletzten oder hohem Sachschaden).
- Beweise sichern (Fotos, Zeugendaten, Unfallbericht).
- Kein Schuldeingeständnis am Unfallort abgeben.
- Bei Verletzungen umgehend einen Arzt aufsuchen und alles dokumentieren lassen.
- Unabhängigen Kfz-Sachverständigen Ihrer Wahl beauftragen (z.B. Fahrzeugcheck.NRW).
- Fachanwalt für Verkehrsrecht einschalten (bei unverschuldetem Unfall trägt die Gegenseite die Kosten).
- Keine voreiligen Abtretungserklärungen an Werkstätten oder Versicherungen unterschreiben.
- Alle Ansprüche (Reparatur, Wertminderung, Nutzungsausfall etc.) geltend machen.
Häufig gestellte Fragen (FAQ)
Muss ich den Gutachter der gegnerischen Versicherung akzeptieren?
Nein, auf keinen Fall. Sie haben als Geschädigter das uneingeschränkte Recht, einen unabhängigen Sachverständigen Ihrer Wahl zu beauftragen, um den Schaden fair und neutral bewerten zu lassen. Bei einem unverschuldeten Unfall muss die gegnerische Versicherung die Kosten dafür übernehmen, sofern kein Bagatellschaden vorliegt (Faustregel: unter rund 750 Euro). Ein freier Gutachter wie Fahrzeugcheck.NRW wird von Ihnen beauftragt, nicht von der Versicherung, und ermittelt den Schaden unabhängig und vollständig.
Was ist der Unterschied zwischen fiktiver und konkreter Abrechnung?
Bei der konkreten Abrechnung lassen Sie Ihr Fahrzeug in einer Werkstatt reparieren und die Versicherung zahlt die vorgelegte Rechnung. Entscheiden Sie sich hingegen für die fiktive Abrechnung, lassen Sie sich die im Gutachten ermittelten Netto-Reparaturkosten auszahlen, ohne das Auto zwingend reparieren zu müssen. Diese Option bietet Ihnen finanzielle Flexibilität; bei größeren Schäden ist ein Sachverständigengutachten die belastbare Grundlage dafür.
Wie lange habe ich Anspruch auf einen Mietwagen?
Sie haben Anspruch auf einen Mietwagen für die erforderliche Dauer der Reparatur oder Wiederbeschaffung; die im Gutachten angegebene voraussichtliche Dauer ist dafür ein wichtiger Anhaltspunkt. Voraussetzung ist, dass Sie das Fahrzeug in dieser Zeit genutzt hätten und die Anmietung erforderlich ist – bei sehr geringer Fahrleistung kann die Versicherung etwa auf das Taxi verweisen. Informieren Sie sich über die Details in unserem Ratgeber zum Thema Mietwagen nach einem Unfall, um Kürzungen durch die Versicherung zu vermeiden.
Zahlt die Versicherung immer die volle Wertminderung?
Nicht immer: Gerade bei älteren Fahrzeugen ist die Wertminderung häufig strittig. Ein qualifiziertes Sachverständigengutachten ist hier entscheidend, da es die Wertminderung objektiv und nachvollziehbar berechnet. Auch bei Fahrzeugen, die älter als fünf Jahre sind, kann eine Wertminderung bestehen; ein erfahrener Sachverständiger ermittelt und begründet sie im Gutachten.
Warum sollte ich einen Anwalt einschalten, auch wenn die Schuldfrage klar ist?
Auch bei einer klaren Schuldfrage können einzelne Positionen wie Reparaturkosten, Wertminderung oder Nutzungsausfall strittig sein. Ein Fachanwalt für Verkehrsrecht vertritt Ihre Interessen gegenüber der Versicherung und macht alle Schadenspositionen geltend, die Ihnen zustehen. Die Kosten für den Anwalt muss bei einem unverschuldeten Unfall die gegnerische Versicherung tragen, weshalb Sie dieses Recht unbedingt wahrnehmen sollten.
Ihr unabhängiger Kfz-Sachverständiger bei Haftpflichtschäden in NRW – der mobile Service kommt zu Ihnen
Die Regulierung eines Haftpflichtschadens ist komplex und voller Fallstricke. Verlassen Sie sich nicht allein auf die Angaben der gegnerischen Versicherung, sondern lassen Sie den Schaden unabhängig begutachten. Als unabhängiger und zertifizierter Kfz-Sachverständiger steht Ihnen Kevin Peltzer von Fahrzeugcheck.NRW in Jüchen und im gesamten Rhein-Kreis Neuss zur Seite. Wir erstellen ein umfassendes und beweissicherndes Gutachten, das die Grundlage für die Regulierung Ihres Schadens bildet.
Zögern Sie nicht und nehmen Sie noch heute Kontakt auf – telefonisch sind wir rund um die Uhr erreichbar.
Fahrzeugcheck.NRW – Inh. Kevin Peltzer
- Telefon: +49 152 058 176 93
- E-Mail: info@fahrzeugcheck.nrw
- Besichtigungszentrum: Neusser Straße 111, 41363 Jüchen (im Autowerk Jüchen)
Referenzen
[1] Ministerium des Innern des Landes Nordrhein-Westfalen, Verkehrsunfallbilanz 2024. Verfügbar unter: https://www.im.nrw/system/files/media/document/file/verkehrsunfallbilanz_2024.pdf